Je bedrijf draait goed, maar er staat geen geld op de rekening
Winst op papier en krapte op de bank gaan vaak samen. Waar dat vandaan komt, en vier stappen die het geld sneller binnenhalen.
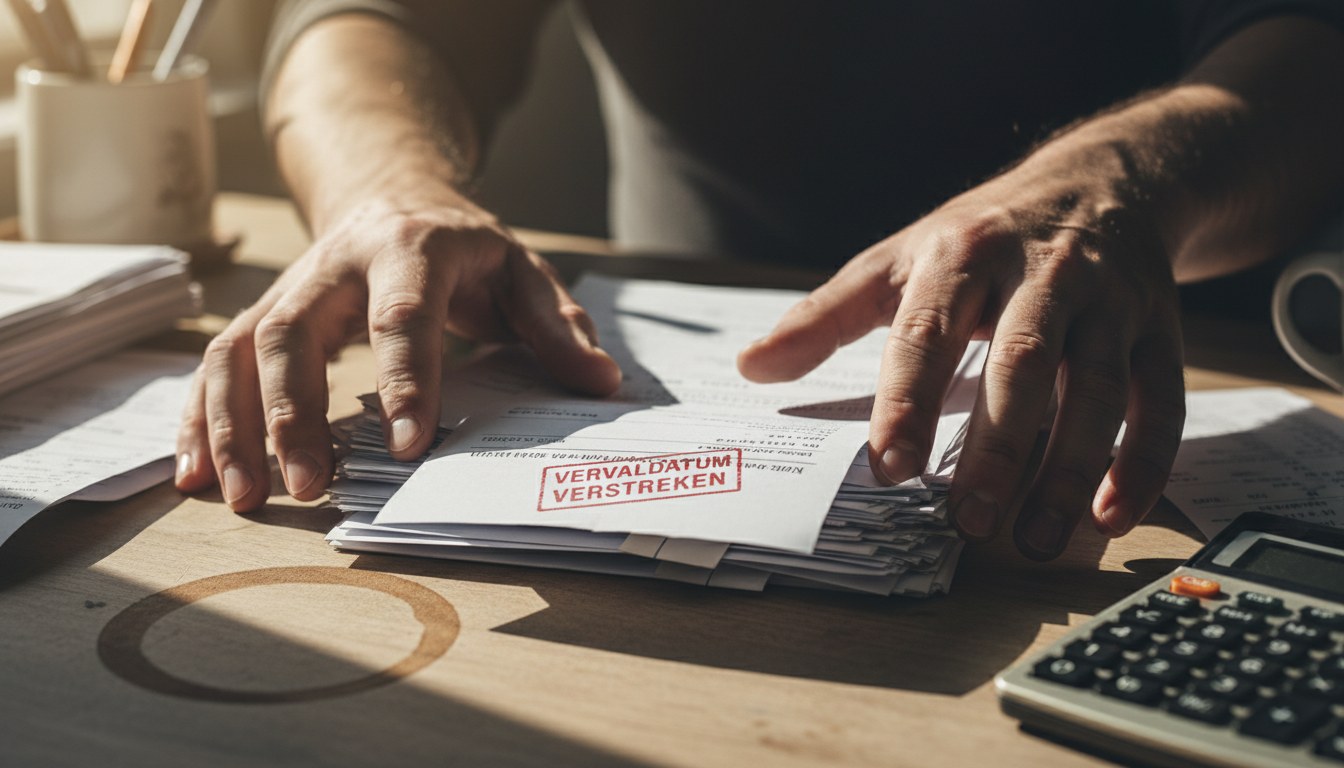
Je omzet groeit, je orderportefeuille zit vol en toch kijk je elke maand met een knoop in je maag naar je bankrekening. Dat is geen gebrek aan succes, dat is een timingprobleem. Geld gaat eerder je bedrijf uit dan het binnenkomt, en niemand heeft dat ooit voor je uitgerekend. Wat de meeste ondernemers ook niet is verteld: een krappe kas is zelden alleen een financieel probleem. Hij zit net zo goed in hoe je bedrijf georganiseerd is en in hoe jij en je mensen met klanten omgaan.
Waarom een winstgevend bedrijf toch krap zit
Een winst- en verliesrekening vertelt je of je onderneming waarde maakt. Hij vertelt je niet wanneer het geld op je rekening staat. Tussen die twee zit je werkkapitaal: voorraad die je vooruit betaalt, uren die je maakt voordat je factureert, en facturen die blijven liggen bij de klant.
Dat laatste is in Nederland een hardnekkig probleem. Grote bedrijven moeten sinds 1 juli 2022 binnen 30 dagen betalen aan MKB-leveranciers, maar de gemiddelde betaaltermijn van het grootbedrijf aan het MKB schommelde sinds 2022 tussen de 40 en 43 dagen, schrijft Rijksoverheid.nl. Een latere peiling onder ondernemers kreeg de titel "Ondernemers merken weinig effect van de nieuwe wet over betaaltermijnen". Dat zegt genoeg.
Ondertussen is te laat betaald worden duur geworden. De wettelijke rente voor handelstransacties staat sinds 1 juli 2026 op 10,4 procent, aldus Rijksoverheid.nl. Die rente mag je in rekening brengen bij je klant. Vrijwel niemand doet dat, en dus betaal jij de kosten van het uitstel.
Drie oorzaken die in elkaar grijpen
Kijk je alleen naar de cijfers, dan zie je het gevolg en niet de oorzaak. Bij vrijwel elk cashflowprobleem spelen drie dingen tegelijk mee.
Het financiële deel is het zichtbaarst: de betaaltermijnen, de btw die in één keer weg moet, de voorraad die geld vasthoudt. Dat is het deel waar je boekhouder naar kijkt.
Het organisatorische deel blijft vaak buiten beeld. Facturen gaan eind van de maand de deur uit omdat de uren pas dan bij elkaar zijn geveegd. Niemand is eigenaar van de debiteuren, dus iedereen belt een beetje en niemand consequent. Een offerte wordt geaccepteerd zonder dat er ooit over betaalvoorwaarden is gesproken.
En dan is er het menselijke deel. Veel ondernemers bellen niet achter een factuur aan omdat ze bang zijn de relatie te beschadigen. Medewerkers merken de spanning op als het salaris een dag later komt, ook al zeg je er niets over. En jij zelf neemt slechtere beslissingen als je elke maand in de overlevingsstand staat. Wie de kas alleen financieel oplost, komt het jaar erna dezelfde knoop tegen.
Hoe pak je dit aan?
De aanpak is bewust saai, want het probleem is zelden ingewikkeld. Het is vooral onzichtbaar. En de oplossing loopt door alle drie de lagen heen.
Stap 1: dertien weken vooruitkijken. Bouw een liquiditeitsprognose per week voor de komende dertien weken. Niet in maanden, want binnen een maand kun je twee keer omvallen en weer opstaan. In die prognose staan je verwachte inkomsten per klant, je loonstroken, je btw-afdracht en je aflossingen. Bijna elke ondernemer die dit voor het eerst doet, ziet een week staan waarvan hij het bestaan niet kende.
Stap 2: marge per klant en per dienst. Omzet zegt weinig. Reken door welke klanten en welke diensten daadwerkelijk geld overhouden na directe kosten en gewerkte uren. Vrijwel altijd komt daar een deel van de omzet uit dat per saldo niets overhoudt. Dat is geen reden om die klanten meteen op te zeggen, wel om het gesprek aan te gaan over prijs, scope of leveringsvoorwaarden. Vaak blijkt zo'n klant daar veel minder moeite mee te hebben dan je vreesde.
Stap 3: het facturatieritme veranderen. Dit levert het snelste resultaat en kost niets, maar het is een organisatieverandering en geen boekhoudtruc. Wekelijks factureren betekent dat de uren wekelijks kloppen. Termijnfacturen bij langere opdrachten betekent dat je ze in de offerte al afspreekt. Een aanbetaling bij nieuwe klanten mag gewoon: bij zakelijke klanten gelden geen wettelijke grenzen aan vooruitbetaling, legt KVK uit, dus daarover onderhandel je.
Stap 4: debiteurenbeheer als vast ritme, met een eigenaar. Een vaste dag in de week, een vaste volgorde: herinnering, telefoontje, aanmaning. En één iemand die het doet en het bijhoudt. Wie belt op dag 31 wordt eerder betaald dan wie op dag 60 een boze mail stuurt, en de relatie met de klant wordt er beter van, niet slechter. Een vriendelijk telefoontje op tijd is professioneler dan maandenlang zwijgen en dan opeens een incassobureau.
Dit hoef je niet allemaal zelf te doen. Je boekhouder kan de administratie zo inrichten dat de uren en facturen wekelijks kloppen. Een jurist kijkt naar je algemene voorwaarden als die de betaalafspraken niet dekken. De bank is de juiste partij als een kredietlijn toch de beste tijdelijke oplossing is. Wat vaak ontbreekt, is iemand die het overzicht houdt en zorgt dat die losse stukken bij elkaar passen. Dat kun jij zijn, of iemand die je daarvoor naast je zet.
Wat het oplevert
De winst zit zelden in meer omzet. Hij zit in eerder geld, in betere beslissingen en in een bedrijf dat rustiger draait.
- Je weet zes tot acht weken van tevoren of het krap wordt, in plaats van op de dag zelf.
- Je onderhandelt vanuit rust. Wie geen haast heeft, hoeft geen korting te geven om een factuur eerder binnen te krijgen.
- Je vermijdt dure noodoplossingen. Rood staan of kortlopend krediet kost al snel een veelvoud van wat je met een aangepast facturatieritme wint.
- Je mensen weten waar ze aan toe zijn, en jij hebt je hoofd weer vrij voor het werk waar je goed in bent.
- Je gesprek met de bank of financier verandert. Een onderbouwde prognose van dertien weken is iets heel anders dan een jaarrekening van veertien maanden oud.
Loopt het toch mis met een belastingaanslag, dan is er meer mogelijk dan de meeste ondernemers weten. Je kunt een betalingsregeling van maximaal twaalf maanden aanvragen, en voor een langere regeling moet je aantonen dat de betalingsproblemen tijdelijk zijn en de onderneming levensvatbaar is. De voorwaarden staan bij de Belastingdienst. Dat vraagt om een onderbouwing, en die onderbouwing is precies de prognose waar je in stap 1 mee begint.
Het aantal faillissementen beweegt intussen rustig mee met de conjunctuur: in juni 2026 werden 302 bedrijven failliet verklaard, 4 procent minder dan een jaar eerder, meldt het CBS. Achter dat cijfer zit zelden een bedrijf zonder klanten. Er zit meestal een bedrijf achter dat te laat zag aankomen dat het geld op was. Wil je zelf beginnen, pak dan je bankafschriften van de afgelopen drie maanden en zet per week op een rij wat er in kwam en wat eruit ging. Schrijf er ook bij wie de factuur stuurde en wie erachteraan belde. Dat kost je een middag, en het is de eerlijkste spiegel die je bedrijf je kan geven.
Vrijblijvend kennismaken
Vragen over dit onderwerp?
Plan een gratis kennismakingsgesprek van 45 minuten. We bespreken wat dit voor jouw situatie betekent.
Verder lezen
Meer artikelen
Alle artikelen
Dit gebeurt er als je personeel AI gebruikt zonder dat je daarvan op de hoogte bent
30 procent van de ondernemers gebruikt AI-tools, maar bijna niemand maakt interne afspraken hierover. Zo regel je de basis.
Digital Product Passport voor zakelijke batterijen óók bij inkoop en verkoop
Vanaf 18 februari 2027 hoort er een digitaal paspoort bij zakelijke batterijen.